Determinación del tamaño de la muestra para una prueba de vida basada en el parámetro de forma de la distribución de Weibull
[Nota del editor: este artículo se ha actualizado desde su publicación original para reflejar una versión más reciente de la interfaz del software]
La distribución de Weibull es una de las distribuciones más importantes en el análisis de datos de vida. El valor de su parámetro de forma (beta) influye en el comportamiento de la tasa de fallas; por lo tanto, los ingenieros de confiabilidad a menudo están interesados en diseñar pruebas de vida que puedan estimar con precisión el valor de beta. En este artículo, utilizaremos SimuMatic®, una herramienta de simulación en Weibull++, para estudiar la propiedad del parámetro de forma cuando se estima utilizando el método de estimación de máxima verosimilitud (MLE). Con base en los resultados del estudio de simulación, proporcionaremos reglas simples sobre cómo determinar el Tamaño de muestra apropiado para una prueba de vida según un requisito de precisión para beta.
Para ilustrar cómo SimuMatic genera datos, considere la función de confiabilidad de la distribución de Weibull:
 1)
 2)
Ejemplo 1
En SimuMatic, genere un conjunto de datos para una distribución Weibull de 2 parámetros con Beta = 2 y Eta = 100, como se muestra a continuación.

En la pestaña Censura, seleccione Sin censura.
En la pestaña Configuración, establezca la cantidad de conjuntos de datos en 5 y la cantidad de puntos en 30.
En la pestaña Análisis, seleccione Máxima verosimilitud (MLE). Deje todas las demás configuraciones en los valores predeterminados.
Haga clic en Generar para iniciar la simulación. La siguiente tabla muestra los valores beta y eta estimados para cada conjunto de datos, cuando se estiman utilizando MLE:
| Conjunto de datos | Beta | Eta |
| 1 | 1.8101 | 103.8684 |
| 2 | 2.2792 | 89,8633 |
| 3 | 2.3836 | 99,6618 |
| 4 | 2.3017 | 132.6608 |
| 5 | 2.8522 | 101.3464 |
Si cambiamos el valor de entrada de eta de 100 a 1, manteniendo el resto de la configuración sin cambios, los valores beta y eta estimados para cada conjunto de datos serían:
| Conjunto de datos | Beta | Eta |
| 1 | 1.81 | 1.0387 |
| 2 | 2.2792 | 0,8986 |
| 3 | 2.3836 | 0,9966 |
| 4 | 2.3017 | 1.3266 |
| 5 | 2.8522 | 1.0135 |
En las Tablas 1 y 2, podemos ver que el valor de entrada de eta no tiene ningún efecto sobre los valores beta estimados. No importa cuál sea el valor de eta, los valores beta estimados seguirán siendo los mismos. Por lo tanto, el parámetro de escala no afecta el parámetro de forma de la distribución de Weibull. Pero, ¿cómo afecta el tamaño de la muestra al parámetro de forma?
En SimuMatic, podríamos utilizar valores beta de 0,5, 1, 1,5, 2 y 2,5 juntos con tamaños de muestra (número de puntos) de 5, 10, 20, 50 y 100. Para cada combinación de valor beta y tamaño de muestra, Generamos 1.000 conjuntos de datos y obtenemos una estimación de la beta. A continuación obtenemos la media y la desviación estándar de los valores beta. Estos valores se dan en las Tablas 3 y 4, como se muestra a continuación.
| Medio | Tamaño de muestra | |||||
| 5 | 10 | 20 | 50 | 100 | ||
| Beta | 0,5 | 0,7140 | 0,5836 | 0,5381 | 0,5166 | 0,5112 |
| 1 | 1.4219 | 1.1598 | 1.0678 | 1.0241 | 1.0145 | |
| 1.5 | 2.1329 | 1.7509 | 1.6142 | 1.5497 | 1.5217 | |
| 2 | 2.8558 | 2.3346 | 2.1522 | 2.0663 | 2.0448 | |
| 2.5 | 3.5698 | 2.9182 | 2.6903 | 2.5828 | 2.5560 | |
| Desviación estándar | Tamaño de muestra | |||||
| 5 | 10 | 20 | 50 | 100 | ||
| Beta | 0,5 | 0,4032 | 0,1825 | 0,1034 | 0,0566 | 0,0403 |
| 1 | 0,8064 | 0,3662 | 0,2069 | 0,1131 | 0,0807 | |
| 1.5 | 1.2096 | 0,5494 | 0,3103 | 0,1697 | 0,1210 | |
| 2 | 1.6129 | 0,7325 | 0,4138 | 0,2262 | 0,1613 | |
| 2.5 | 2.0135 | 0,9156 | 0,5172 | 0,2828 | 0,2017 | |
En las Tablas 3 y 4, podemos ver que los valores de la media y la desviación estándar tienen las mismas proporciones que los valores beta que se utilizaron en la simulación. Por ejemplo, en la Tabla 3, el valor medio de beta = 1 es el doble del valor medio de beta = 0,5. Lo mismo ocurre con los valores de desviación estándar.
La siguiente relación representa la incertidumbre relativa de la beta estimada:
 3)
donde el denominador representa la solución MLE de beta y el numerador es el valor de desviación estándar de beta. Esta relación suele denominarse coeficiente de variación (CV). Por los resultados de la prueba de simulación, sabemos que la relación es constante para todos los valores beta para un tamaño de muestra determinado y es independiente del valor de beta. Por lo tanto, Eqn. (3) se puede utilizar para diseñar una prueba de vida sin tener que adivinar el valor de beta en la distribución de Weibull.
Regla 1: Determinar el tamaño de la muestra para una prueba de vida en función del requisito de sesgo de beta
En la Tabla 3, podemos ver que el sesgo de la beta estimada disminuye a medida que aumenta el tamaño de la muestra. En este caso, El sesgo es la diferencia entre el valor de beta que se utilizó como entrada para la simulación y el valor de beta que se estimó a partir de la simulación. Desde la Tabla 3, podemos Vea también que el sesgo relativo es una función del tamaño de la muestra y es independiente de los valores de beta y eta. Los sesgos relativos promedio Los cálculos calculados a partir de todas las ejecuciones de simulación para los diferentes tamaños de muestra se resumen en la siguiente tabla.
| Tamaño de la muestra (n) | 5 | 10 | 20 | 50 | 100 |
| Sesgo relativo promedio (ARB) | 42,55% | 16,58% | 7,45% | 3,13% | 1,92% |
El sesgo relativo (RB) de cada combinación se calcula utilizando:
 4)
El siguiente gráfico muestra los datos de la Tabla 5.

Si ajustamos los datos de la Tabla 5 a una función de potencia, entonces tenemos:
 5)
Si se requiere que el ARB esperado sea inferior al 20%, entonces Eqn. (5) nos dice que el número de muestras n para ser utilizado en una prueba de vida debe ser mayor que 9. Por lo tanto, ecuación. (5) se puede utilizar para determinar el tamaño de la muestra de una prueba de vida basándose en el sesgo requerido de beta.
Regla 2: Determinar el tamaño de la muestra para una prueba de vida en función de la relación entre el límite superior e inferior de la beta estimada
La relación de los límites representa qué tan amplios son los límites de confianza. Para un nivel de confianza dado, cuanto mayor sea el ratio, mayor será la incertidumbre de la estimación.
Se pueden obtener los límites superior e inferior unilaterales de beta, cuando se estiman utilizando MLE por:
 6)
 es el percentil 1-∝ de la distribución normal estándar. La relación de βU y βL es:
 7)
Esta relación se utiliza normalmente para representar la incertidumbre de la estimación de beta. Cuanto mayor sea el tamaño de la muestra, menor será la relación de límites. Porque el La relación se ve afectada únicamente por el tamaño de la muestra, y no por los valores de beta y eta, de lo que se deduce que la Regla 2 también se puede utilizar para planificar una prueba de vida sin tener que adivinar los valores de eta y beta para la distribución de Weibull.
A partir de las Tablas 3 y 4, podemos calcular el coeficiente de variación promedio (ACV) para diferentes tamaños de muestra, como se muestra en la siguiente tabla.
| Tamaño de la muestra (n) | 5 | 10 | 20 | 50 | 100 |
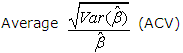 | 0,5656 | 0,3139 | 0,1926 | 0,1097 | 0,0792 |
El siguiente gráfico muestra los datos de la Tabla 6.

 8)
 9)
Si se requiere que la relación de límites esperada sea menor que 1,5, entonces la ecuación. (9) nos dice que el valor del El ACV debe ser inferior a 0,1582. Por lo tanto, si establecemos el ACV en 0,1582 en la ecuación. (8), el tamaño mínimo de muestra Se estima que n es 30,59 o 31. El siguiente ejemplo valida la Regla 2 usando SimuMatic. Se puede realizar una validación similar para la Regla 1.
Ejemplo 2
Supongamos que se requiere que la relación de límites sea inferior a 1,5. Del estudio de la Regla 2 sabemos que el tamaño mínimo de muestra es 31. En SimuMatic, cree una nueva simulación utilizando las siguientes configuraciones:
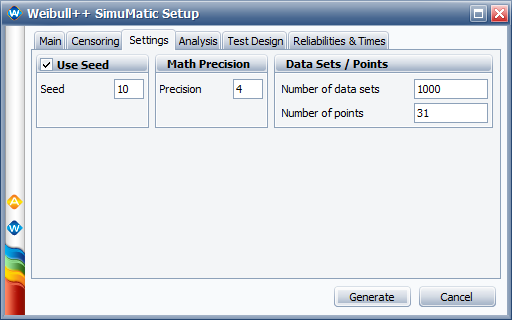
Asegúrese de que el número de puntos sea 31, que es el tamaño mínimo de muestra. Establezca el número de conjuntos de datos en 1.000. Para los parámetros 2P-Weibull, podemos usar cualquier valor para beta y eta porque las Reglas 1 y 2 no dependen de esos valores. Ésta es la belleza de estas dos reglas. Para este ejemplo, utilice Beta = 2.3 y Eta = 1.
En la pestaña Censura, seleccione Sin censura.
En la pestaña Análisis, seleccione Máxima verosimilitud (MLE). Deje todas las demás configuraciones en los valores predeterminados. Haga clic en Generar para iniciar la simulación.
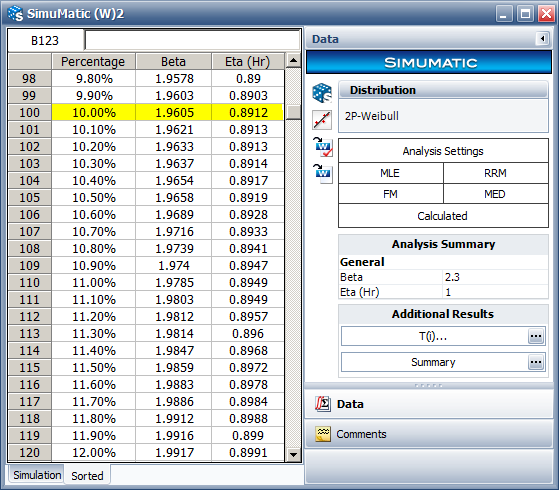
En los resultados, vea la hoja de datos “ordenada”. La siguiente figura muestra el 90% 1 lado inferior límite de confianza de beta.
A continuación se muestra el límite de confianza superior unilateral del 90% de beta:
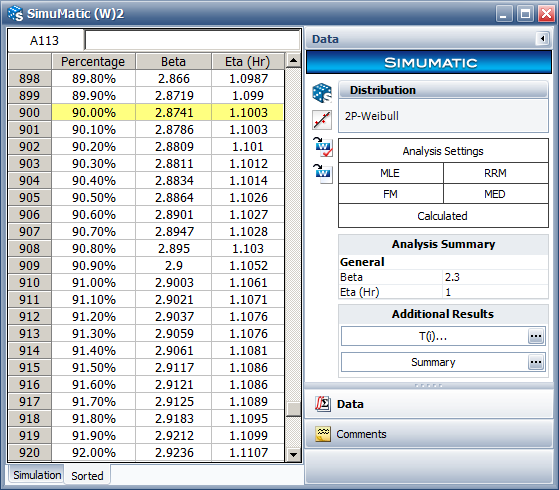
La relación de βU y βL es 2,8741/1,9605 = 1,4660, que de hecho es menor que el valor requerido de 1,5.
Conclusión
En este artículo, se proponen dos reglas simples para determinar el tamaño de la muestra de una prueba de vida en la que todas las muestras se prueban hasta que fallan. Eqns. (5) y (8) se crearon basándose en los resultados de la simulación de SimuMatic. Aunque no provienen de una derivada matemática rígida, los ejemplos muestran que son precisos y fáciles de aplicar. Regla 2, sin embargo, se utiliza más comúnmente que la Regla 1 porque el sesgo no suele ser una gran preocupación en comparación con la incertidumbre en las estimaciones beta. Para obtener más detalles sobre MLE y límites de confianza, consulte [1, 2].
Referencias
[1] Meeker, W. y Escobar, L, Métodos estadísticos para datos de confiabilidad, John Wiley & Sons, Inc, Nueva York, 1998.
[2] Nelson, W., Análisis aplicado de datos de vida, John Wiley & Sons, Inc., Nueva York, 1982.
No hay comentarios:
Publicar un comentario